כניסה למערכת
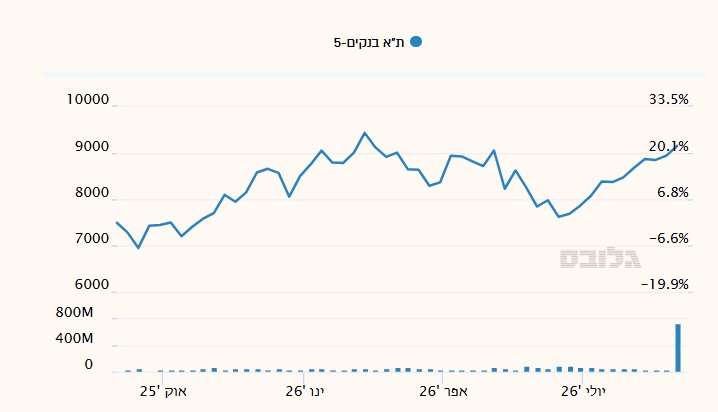
מדד תל אביב בנקים השלים עליה של כ- 20% מהשפל של חודש יולי מה הסיבות? ההנחה שהפחתת ריבית שוחקת בהכרח את רווחיות הבנקים מתמקדת כמעט אך ורק בצד המרווח הפיננסי אך מתעלמת מפיצוי משמעותי שמגיע מכיוון היקפי הפעילות, איכות הנכסים והכנסות המימון הנלוות: צמיחה חדה בביקוש לאשראי, ירידת הריבית מוזילה את עלויות המימון למשקי בית ולחברות. התוצאה היא התעוררות מחודשת בנטילת משכנתאות, השקעות של חברות בציוד והתרחבות, ועלייה באשראי הצרכני. הגדלת היקף המאזן (Volume) מפצה על השחיקה באחוז המרווח על כל שקל. ירידה מהותית בהוצאות להפסדי אשראי: סביבת ריבית גבוהה מכבידה על כושר שירות החוב של הלווים ומאלצת את הבנקים להגדיל כריות ביטחון והפרשות קבוצתיות ופרטניות. הפחתת הריבית מקלה מיידית על תזרים הלווים, מורידה את שיעור הדיפולטים ומאפשרת לבנקים לצמצם את ההפרשות ואף לרשום ריקבריז (שחרור הפרשות עבר) ישירות לשורת הרווח הנקי. רווחי הון בתיק ניירות הערך העצמי (נוסטרו): הבנקים מחזיקים תיקי אג"ח ממשלתי וקונצרני בהיקפים של עשרות ומאות מיליארדי שקלים. ירידת תשואות לאורך העקום מניבה רווחי הון משמעותיים—הן ברווח הנקי (נכסים המסווגים לשווי הוגן דרך דוח רווח והפסד) והן בהון העצמי (דרך רווח כולל אחר. תלילות מחודשת של עקום התשואות (Steepening) :הבנקים מבצעים תיווך פיננסי קלאסי מגייסים קצר ומלווים ארוך. כשהריבית הקצרה יורדת ועקום התשואות מקבל שיפוע חיובי תלול יותר, הרווחיות של הבנק על פער התקופות עשויה אף להתרחב לעומת מצב של עקום שטוח או הפוך. בסופו של דבר, בעוד שריבית גבוהה מייצרת רווחיות פסיבית מיתרות העו"ש, הפחתת ריבית מתניעה את גלגלי האשראי, מצמצמת את הסיכון המאזני, ומחליפה רווחי קלים על פיקדונות בפעילות פיננסית ענפה ואיכותית יותר לאורך זמן.