כניסה למערכת
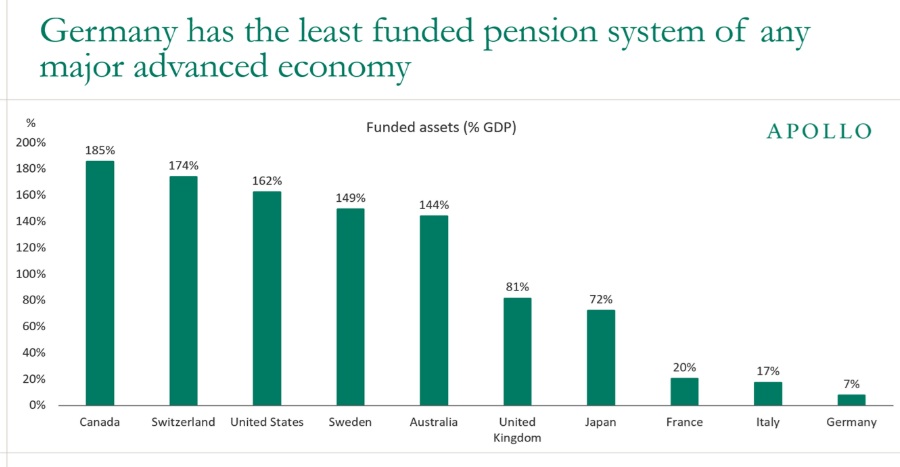
גרמניה מחזיקה במערכת הפנסיה בעלת המימון הצבור הנמוך ביותר מבין הכלכלות המפותחות המובילות: נכסי הפנסיה הצבורים בה עומדים על 7% בלבד מהתוצר (לעומת 149% בשוודיה ו-185% בקנדה), כאשר רוב הונם של משקי הבית מוחזק בפיקדונות בנקאיים. שילוב של מגמות דמוגרפיות והצורך בריכוז הון מקומי רחב-היקף מחייבים כעת שינוי. עיקרי הרפורמה וההשפעה הצפויה: רובד ראשון (חיסכון ארוך טווח): הזרמה של 2% מהשכר (1% מעסיק, 1% עובד), שתיושם בהדרגה בין 2028 ל-2031 ותזרים כ-30 מיליארד אירו בשנה. רפורמות משלימות: לצד צעדים מקבילים בפנסיה הפרטית (החל מ-2027) ובפנסיה התעסוקתית, סך התזרימים עשוי להגיע לכ-90 מיליארד אירו בשנה (כ-2% מהתוצר הגרמני). השפעה מאקרו-כלכלית: יצירת זרם הון מוסדי עקבי שיעמיק את שוקי ההון בגרמניה. שלושה מוקדי מעקב מרכזיים: האם עובדים יבצעו הפקדות וולונטריות נוספות. האם הקרן הציבורית תנהל את הכספים ישירות או תוציא את הניהול למנהלים חיצוניים. האם הכיסוי של הפנסיה התעסוקתית יתרחב מעבר לרבע מהעסקים הקטנים והבינוניים (SMEs) שבהם הוא פעיל כיום.