כניסה למערכת
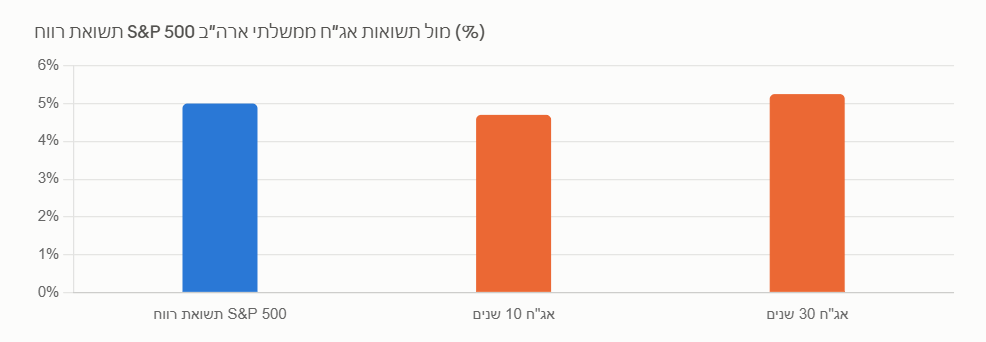
תשואות ותמחור מניות בארה"ב — סקירה ל-21.8.2026 התשואות הארוכות: תשואת ה-10 שנים נסחרת סביב 4.65%-4.7%, לאחר שנגעה השבוע ב-4.75% — שיא של 20 חודש. ה-30 שנה נסחרת סביב 5.2%-5.25%, לאחר שנגעה ב-5.34% — שיא של 19 שנה. העלייה בתשואות הארוכות מיוחסת לגידול בהנפקות חוב של חברות AI ולהוצאה פיסקלית גוברת, לצד עליית מחירי הנפט על רקע הסנקציות המתוכננות על איראן, שמזינה חששות אינפלציה. משרד האוצר הודיע על הכפלת היקף רכישות החוב הארוך שלו (buybacks) כדי לרסן את התנודתיות, מה שהביא לירידה זמנית בתשואות בימים האחרונים לפני שחלק מהעלייה נמחקה. מכפיל מול תשואת האג"ח: המכפיל העתידי (forward P/E) של S&P 500 עומד על כ-20, מעל הממוצע ל-5 שנים (19.9) ומעל הממוצע ל-10 שנים (19.0). זה גוזר תשואת רווח (earnings yield) של כ-5% ברוטו — קרובה מאוד לתשואת ה-10 שנים (4.7%). כלומר, פרמיית הסיכון של מניות מול אג"ח ממשלתי מצטמצמת לרמות נמוכות היסטורית, מה שהופך את המניות לפחות אטרקטיביות יחסית לאג"ח מאשר בעשור האחרון. אז מה תומך בשוק המניות? רווחי הרבעון השני של S&P 500 צמחו 50.4% שנה-על-שנה — הקצב הגבוה ביותר של המדד מזה שנים, עם 86% מהחברות שדיווחו הפתעה חיובית ברווח. האנליסטים צופים צמיחת רווחים של 30% לשנת 2026 כולה. השקעות ה-AI הן מנוע מרכזי של הצמיחה הזו, ודוח NVIDIA ב-26.8 ייתפס כמדד המשך להשקעה בתחום. האם אנחנו לפני קריסה? לא בטוח ואין נתון שמצביע על כך בוודאות. מה שכן ברור מהנתונים: פרמיית הסיכון הדחוסה (מכפיל גבוה מול תשואת אג"ח גבוהה) מצמצמת את שולי הביטחון — כל האטה ברווחים או המשך עליית תשואות עלול לפגוע במכפילים. מנגד, קצב צמיחת הרווחים בפועל (לא רק תחזיות) עדיין חזק וממשי. זהו איזון בין תמחור מתוח לבין יסודות רווחיות חזקים — לא איתות חד-משמעי לכיוון מסוים.