כניסה למערכת
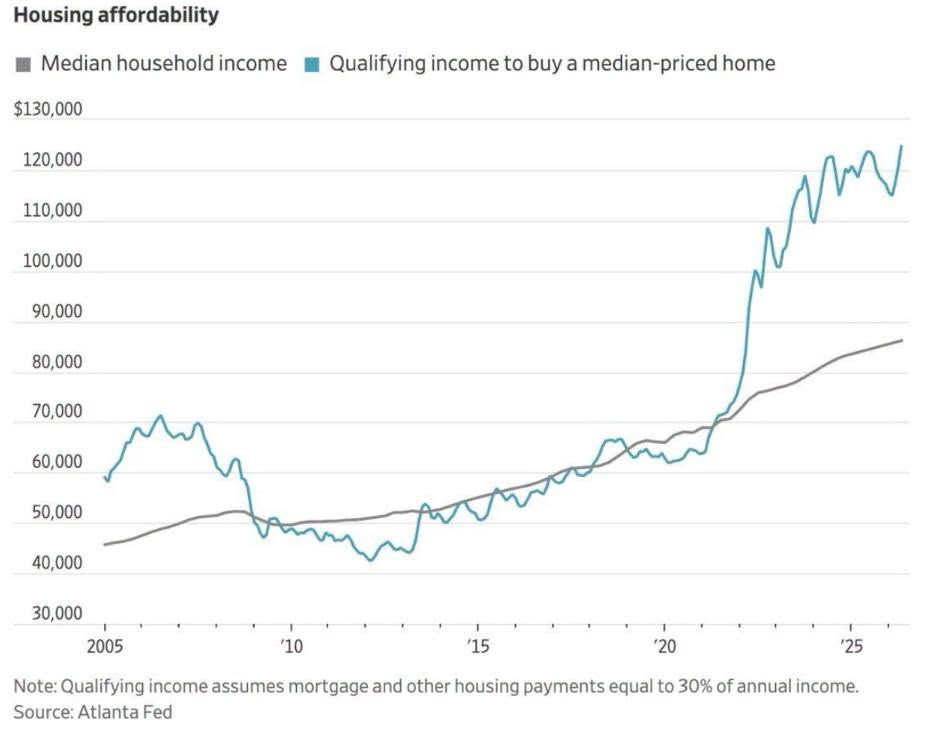
גרף של הפדרל ריזרב של אטלנטה ממחיש את משבר נשיגות הדיור בארה"ב (Housing Affordability) על פני שני עשורים (2005–2026), ומסביר מדוע כיום רכישת דירה הפכה לבלתי מושגת עבור משק הבית הממוצע. הקו האפור (Median household income) ההכנסה השנתית החציונית של משק בית בארה"ב. קו זה מציג עלייה מתונה ועקבית לאורך השנים, עד לרמה של כ-85,000 דולר. הקו הכחול (Qualifying income) ההכנסה השנתית הנדרשת כדי לקבל אישור משכנתא ולקנות בית במחיר חציוני תחת ההנחה הסטנדרטית שהוצאות הדיור והמשכנתא אינן עולות על 30% מההכנסה ברוטו. מסקנות מהגרף 2008 עד 2021 לאורך רוב העשור שאחרי המשבר הפיננסי, הקו הכחול היה נמוך מהקו האפור. הריביות האפסיות ומחירי הדיור המאוזנים אפשרו למשפחה בעלת הכנסה חציונית לקנות בית במחיר חציוני. הפיצוץ מ-2021 ואילך נוצר פער עצום בין הקווים. כדי לקנות כיום בית במחיר חציוני נדרשת הכנסה של כ-120,000–125,000 דולר בשנה בעוד שההכנסה בפועל עומדת על כ-85,000 דולר בלבד. הגורמים לפער השילוב של הזינוק החד במחירי הדיור לצד הזינוק בריביות על המשכנתאות (מכ-3% ללמעלה מ-6%–7%) הקפיץ את ההחזר החודשי הממוצע, והוביל לכך שרכישת בית בארה"ב נמצאת ברמת הנגישות הנמוכה ביותר בהיסטוריה המודרנית. למה המחירים לא קורסים? אפקט העושר. על פניו, פער קיצוני כזה בין יכולת התשלום למחירי השוק אמור להוביל לקריסה בביקושים ולצניחה חדה במחירי הבתים. בפועל זה כמעט לא קורה, ואחד ההסברים המרכזיים לכך הוא אפקט העושר: כרית ביטחון של הון עצמי בעלי בתים קיימים יושבים על רווחי עתק "על הנייר" שהצטברו בשנים האחרונות. תחושת העושר הזו מעניקה להם חוסן פסיכולוגי ופיננסי אין מוכרים מבוהלים או לחוצים שמוכנים להתפשר על מחיר, ורובם פשוט בוחרים להמתין על הגדר. גאות בשווקים הפיננסיים העלייה החדה בשווי תיקי ההשקעות ושוקי המניות בשנים האחרונות הזניקה את השווי הנקי של העשירונים העליונים והמעמד הבינוני-גבוה, ופיצתה על השחיקה בכוח הקנייה הנובעת מהאינפלציה ומהריבית.