כניסה למערכת
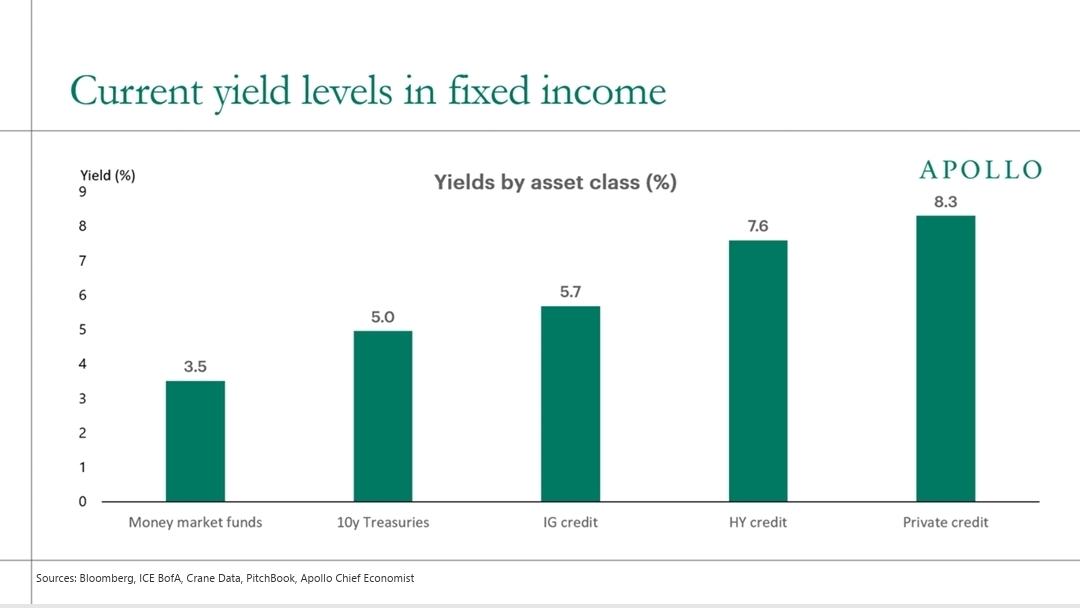
תור הזהב של ה-Fixed Income - כבר לא צריך "לרדוף אחרי תשואה" במשך למעלה מעשור של סביבת ריבית אפסית, משקיעים נאלצו לקחת סיכונים עודפים, החל ממניות צמיחה תנודתיות ועד לנכסים אלטרנטיביים מורכבים, רק כדי לייצר תזרים והכנסה שוטפת בתיק. המציאות הזו השתנתה מן הקצה אל הקצה. התרשים של Apollo ממחיש את המציאות החדשה בשוקי החוב. נכסי איכות מציעים כיום תשואות שעד לפני שנים ספורות נראו דמיוניות. מה מלמדים אותנו המספרים? * 5.0% באג"ח ממשלת ארה"ב ל-10 שנים: נכס הבסיס חסר הסיכון מעניק עוגן תשואה ריאלי אטרקטיבי לטווח בינוני וארוך. * 5.7% באג"ח חברות מדורג (Investment Grade): חברות איכותיות ויציבות מייצרות תשואה שוטפת נאה, במרווח סולידי של כ-70 נ"ב מעל הממשלתי. * 7.6% באג"ח בתשואה גבוהה (HY): פיצוי משמעותי עבור נטילת סיכון אשראי תאגידי. * 8.3% באשראי פרטי (Private Credit), פרמיית אי-נזילות מובהקת למי שמחפש מקסום הכנסה ומסוגל לנעול הון לטווח ארוך. שלוש תובנות מרכזיות: * החזרה של "כרית הביטחון", רמות התשואה הנוכחיות באג"ח איכותי (סביב 5%-6%) מהוות כרית הגנה חזקה. גם אם התשואות ימשיכו לעלות בטווח הקצר, ההכנסה השוטפת (Carry) מספקת פיצוי משמעותי שמקזז תנודות מחיר. * התאמה מושלמת להתחייבויות ארוכות, עבור גופים מוסדיים ומשקיעים פרטיים בעלי התחייבויות ארוכות טווח, זוהי נקודת כניסה המאפשרת "לנעול" תזרימי מזומנים ודאיים ללא צורך בהרפתקאות מסוכנות. * סוף עידן המזומן הפסיבי, בעוד קרנות כספיות מציעות כיום כ-3.5%, משקיעים הממתינים על הגדר "במזומן" חשופים לסיכון גלגול משמעותי עם התחלת מחזור הורדות הריבית. היתרון המשמעותי נמצא בהארכת מח"מ ונעילת תשואות באפיקי הליבה.