כניסה למערכת
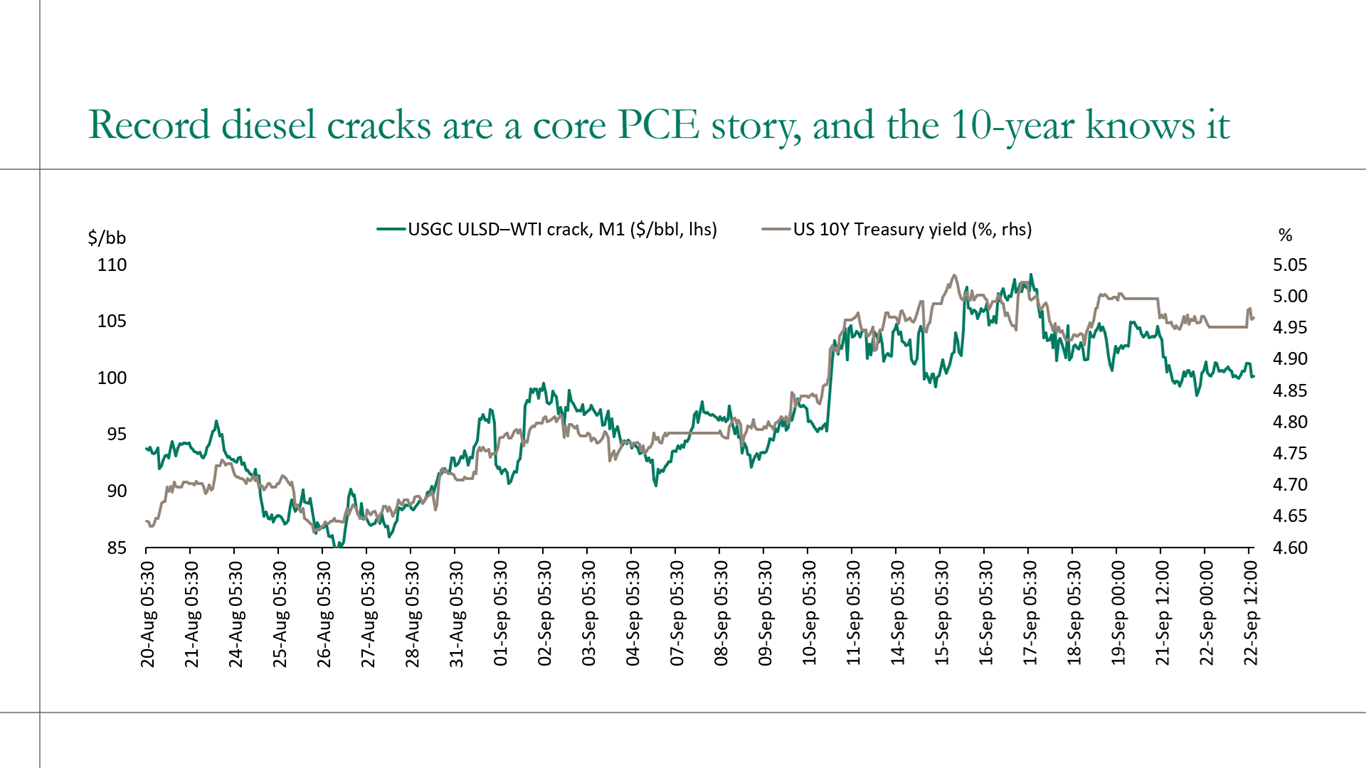
מרווחי הדיזל שוברים שיאים, ושוק האג"ח מתחיל להפנים את ההשלכות על אינפלציית הליבה. מרווח הזיקוק של הדיזל במפרץ ארה"ב (US Gulf Coast diesel crack spread) חצה באוגוסט לראשונה בהיסטוריה את רף ה-100 דולר לחבית, לעומת טווח היסטורי נורמלי של 15 עד 30 דולר לחבית. לא מדובר רק באירוע נקודתי בשוק האנרגיה, אלא בדינמיקה בעלת השפעה ישירה על תוואי הריבית והתשואות הארוכות. מה מבדיל בין זינוק בבנזין לזינוק בדיזל? • בנזין כ"מס ישיר" על הצרכן, עליית מחירי בנזין מתבטאת לרוב כהוצאה מיידית שפוגעת בהכנסה הפנויה של משקי הבית, ונרשמת ישירות בסעיפי האנרגיה במדד המחירים לצרכן CPI • דיזל כתשומה בכל שרשרת האספקה, דיזל הוא דלק העבודה המרכזי של הכלכלה הריאלית. הוא מוטמע כעלות תשתית בהובלה יבשתית (משאיות ורכבות), בחקלאות, בספנות ובבנייה. • זליגה לאינפלציית הליבה (Core CPI / Core PCE), בשל היותו תשומה רוחבית, התייקרות הדיזל אינה נשארת מבודדת בשורת האנרגיה היא מתגלגלת בפיגור (lag) למחירי מוצרי ושירותי הליבה. הקשר הישיר לתשואות האג"ח ל-10 שנים. המתאם הגרפי בין מרווחי הדיזל לתשואות האג"ח הממשלתיות בארה"ב ל-10 שנים (US 10Y Treasury Yield) מדגים היטב את תגובת השווקים: ככל שמרווחי ה-ULSD מול ה-WTI טיפסו אל מעבר ל-105 דולר לחבית, כך תשואת ה-10 שנים נדחפה כלפי מעלה וחצתה את רף ה-5.00%.